

-
OK138太阳集团
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于OK138太阳集团
-
OK138太阳集团
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于OK138太阳集团
2026中国物业服务企业综合实力500强榜单发布
近期,克而瑞物管隆重发布2026中国物业服务企业综合实力研究成果,同期揭晓2026中国物业服务企业综合实力500强榜单。

行业规模增长放缓,增速连续四年下行。2025 年,物业行业规模增长进入深度存量时代,500 强物企在管面积增速连续 4 年下降,从 2021 年 10.4% 大幅回落至 2025 年4.2%;同期百强物企、上市物企在管面积增速同步下滑,受主动退盘影响,上市物企增速降幅大于百强、百强大于 500 强,行业从“追求规模扩张” 转向“聚焦质量提升”。
从整体数据来看,2025年房地产开发企业竣工面积仅6.0亿平方米,同比下降 18.2%,关联房企新增交付持续缩水,一定程度切断物企规模增长的源头。在此背景下,物企普遍开启“提质去劣”策略,主动退出低毛利、低回款、低效益的亏损项目,2025年行业至少5家企业退出面积超千万平方米,最大退出面积突破 6000万平方米,主动优化项目结构成为头部物企共识。
第三方占比基本稳定,收并购维持审慎态势。2025 年,500 强、百强、上市物企第三方在管面积占比分别为52.0%、56.6%、63.0%,较 2024 年分别下降 0.5、0.6、0.8 个百分点,整体保持稳定。其中上市物企因过往并购项目集中退出,占比降幅最为明显,行业第三方拓展回归理性,不再盲目追求规模溢价。
收并购市场持续保持审慎,2025年上市物企仅披露并购交易23笔,总交易金额 36.9亿元,交易数量与金额均维持低位。行业收并购逻辑从“规模并购”转向“资源互补”,聚焦环卫、再生资源、专业设施管理等细分领域,大规模跨界并购基本不再出现。
住宅与非住双低速增长,非住占比稳定 41.9%,学校、医院增速领跑。2025 年,500 强物企住宅、非住在管面积分别达116.6 亿平方米、84.2 亿平方米,增速分别降至 4.8%、3.3%,增速降幅较上年收窄,行业进入平稳增长区间。非住业态在管面积占比连续多年稳定在41.9%,尽管物企持续加大非住拓展力度,但受限于公建回款、商业空置、产业园竞争等因素,占比提升难度加大。
非住细分业态中,学校、医院业态保持高增长,2025年增速分别达6.7%、7.9%,超非住平均水平。从布局覆盖率来看,百强物企中超75%已布局医院业态、超90%进入学校业态;500强物企中,布局学校、医院的企业占比分别超55%、45%,医疗、教育成为非住赛道核心增长点。
营收增速稳中趋缓,物企表现显著优于房企。2025 年,500 强、百强、上市物企营收增速分别为3.5%、3.8%、4.2%,500 强、百强增速降幅较 2024 年收窄 0.2、0.1 个百分点,上市物企增速与上年持平,行业营收增长进入“低速但稳健” 区间。
对比房企来看,2025年500强房企营收增速为-9.9%,连续4年负增长;而物企营收、利润均保持韧性,抗风险能力与经营稳定性显著优于房企,彻底摆脱“地产附属”标签,成为独立的民生服务与城市服务赛道。
基础服务占比持续提升,增值服务持续收缩。行业“回归服务本质” 共识进一步强化,2025 年 500 强物企基础物业服务收入占比连续 4 年提升,从 2020 年 74.9% 提升至 2025 年76.7%,基础服务成为营收核心支柱与稳定器。
增值服务板块持续调整收缩:社区增值服务连续两年负增长,2025年降幅扩大至5.1%,收入占比降至 8.6%;非业主增值服务连续三年下滑,2025年降幅达11.8%,收入占比仅 5.2%。社区增值细分领域中,仅社区电商、家政服务保持小幅增长,房屋经纪、美居装修、空间运营等业务均大幅下滑,行业彻底告别“增值服务高增长”幻想。
盈利能力:毛利润降幅收窄,净利润由降转升,基础服务贡献近7成毛利
毛利润连续两年下降,净利润触底反弹。2025 年,500 强、百强、上市物企毛利润连续两年下降,但降幅全面收窄,增速分别为 -2.4%、-1.7%、-1.6%,较 2024 年提升 0.4、0.7、0.8 个百分点,行业盈利下滑趋势得到遏制。
净利润层面迎来重大转机,500强、百强、上市物企净利润由降转升,增速分别达 1.8%、5.8%、10.3%,上市物企反弹最为显著。主要原因在于资产减值压力减小、低效项目退出、成本精益管控见效,行业盈利触底回升。
基础服务毛利占比持续提升,成为盈利核心支柱。2025年,500强物企基础物业服务毛利占比连续四年提升,达到69.7%,接近七成毛利由基础服务贡献,社区增值、非业主增值毛利占比持续压缩。在增值服务盈利下滑、市场竞争加剧的背景下,基础服务成为物企最稳定、最可靠的利润来源,“守好基本盘”成为行业盈利核心策略。
毛利率、净利率持续下滑,仍显著优于房企。2025年,500强、百强、上市物企毛利率分别降至15.9%、17.7%、17.9%,连续四年下降;净利率分别降至5.8%、4.8%、4.8%,接近历史低点。其中社区增值服务毛利率下滑最为明显,2025年降至23.7%,同比下降 3.7个百分点,基础服务、非业主增值毛利率保持相对稳定。
对比房企,2025年500强房企净利率仅1.7%,连续五年下滑,部分房企陷入亏损;物企尽管盈利承压,但毛利率、净利率仍大幅领先房企,盈利韧性凸显。
人均在管面积、人均营收双提升,降本增效见效。为应对人工成本持续上涨压力,物企陆续推行“人机替代、数字化提效”策略,2025年经营效率显著提升:500强物企人均在管面积达 6935㎡/人,上市物企达 8855.3㎡/人,连续多年增长;500强物企人均营收达 21.3万元/人,上市物企达 27.9万元/人,人均产出持续提高。
单位面积营收、人均净利润分化,效益提升仍存挑战。尽管人均效能提升,但单位面积营收持续下滑,2025年500强物企单位面积营收降至30.7元/㎡,上市物企降至 31.9元/㎡,低价竞标、物业费限价、收缴率下滑导致单位面积效益下降。
人均净利润迎来好转,500强物企人均净利润 1.27万元/人,上市物企 1.34万元/人,由降转升。

【相关文章推荐】
-

物业中期业绩分析:这类物企规模不大,但最会赚钱,盈利最好
营收规模不大,但涌现出一批盈利质量出色的企业,归母净利率普遍在5%—14%之间,靠的是各自差异化的盈利路径——滨江服务靠“高单价+OK138太阳集团控费”,建发物业靠“基础物管高毛利”,越秀服务靠“社区增值结构优化”,金茂服务靠“提质增效”,各有一手绝活。
넶0 2026-09-18 -

物业营收第二阵营集体转向非住大项目
“以利润换规模”的阵痛怎么破,是这个阵营共同的课题——答案也在五家的动作里:增值服务集体“减收增利”,主动砍掉低毛利业务,五家的增值服务毛利率全部提升。
넶0 2026-09-18 -
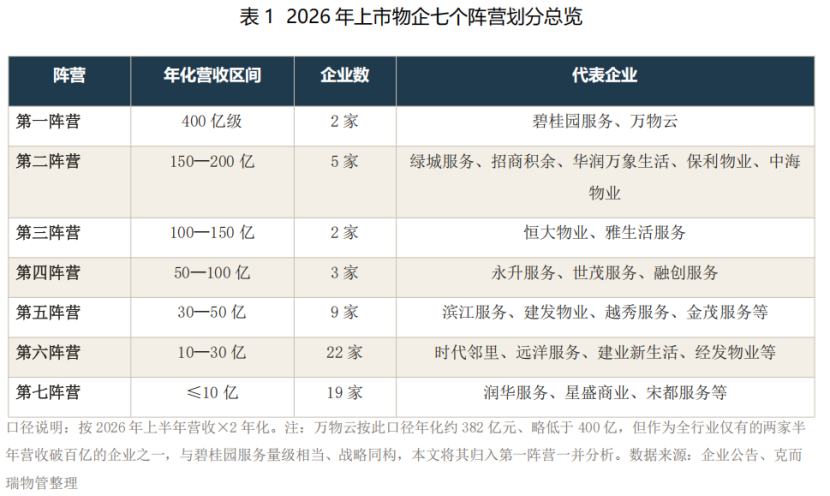
62家上市物企2026年中期业绩:碧桂园服务营收最高245亿元,最低的1.1亿元
过去十几天里,各家机构的解读已经轮番登场——营收榜、利润榜、“中报之最”,营收最高的碧桂园服务,半年进账245亿元;最低的宋都服务,只有1.1亿元。
넶7 2026-09-17 -
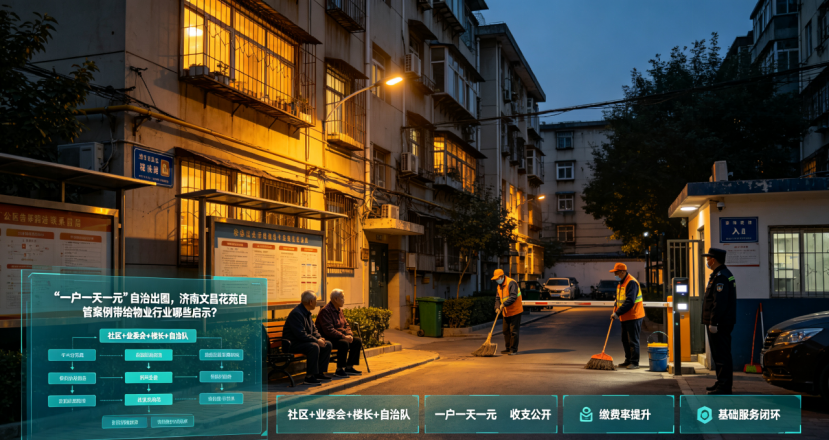
“一户一天一元”自治出圈,济南文昌花苑自管案例带给物业行业哪些启示?
近日,济南长清文昌花苑小区“放弃物业公司、居民自主管小区”的治理案例引发整个物业行业广泛讨论。这个多次遭遇物业弃管、曾经环境脏乱、物业费收缴率不足10%的老旧小区,依靠“一元管家”自治模式实现逆袭,缴费率一跃突破90%,为传统物业服务行业带来诸多值得深思的启示。
넶3 2026-09-17 -
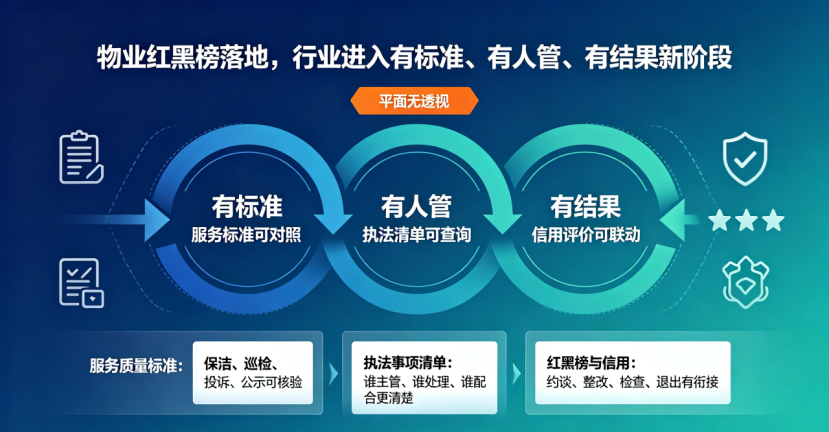
物业红黑榜落地,行业进入有标准、有人管、有结果新阶段
物业行业监管正在完成一次重要升级,从过去事后投诉处置,转向有标准可对照、有清单可履职、有信用做惩戒的三道闭环监管模式,推动行业从“管企业”转向“管项目、管过程、管结果”。
넶8 2026-09-16 -







