

-
OK138太阳集团
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于OK138太阳集团
-
OK138太阳集团
-
行业方案
- 智慧物业
- 智慧园区
- 智慧社区
- 未来社区
- 数字决策
- 共享中心
-
产品方案
- 物业收费
- 收费管理
- 催收管理
- 业财税银一体化
- 租赁经营
- 房源定价
- 招商管理
- 租赁管理
- 合同管理
- 入驻管理
- 报表分析
- 现场管理
- 品质服务
- 客户服务
- 人行管理
- 车行管理
- 安保巡检
- 设备管理
- 保洁绿化
- 空间拓展
- 资源盘点
- 资源定价
- 合同管理
- 空间外拓
- 外包业务
- 外包资源管理
- 供应商合同管理
- 履约验收
- 结算管理
- 增值运营
- 生活服务
- 惠民服务
- BI决策支持
- 数据指标库
- 数据模型
- 多端决策
- 数据安全
- 智能硬件
- 智慧云停车
- 智能水电表
-
专业方案
- 人力共享
- 招聘管理
- 人事管理
- 培训管理
- 绩效管理
- 薪酬管理
- 报表分析
- 集中采购
- 物料档案
- 采购管理
- 库存管理
- 供应商管理
- 报表分析
- 全面预算
- 基础资料
- 预算编制
- 预算调整
- 预算执行
- 预算报表
- 供应链管理
- 供应商管理
- 采购管理
- 销售管理
- 仓库管理
- 凭证管理
-
百城万区
- 普及计划
- 普惠计划
- 创收计划
- 增效计划
- 提升计划
-
关于OK138太阳集团
2026中国物业服务满意度研究报告发布,较2025年小幅下降0.1分
2026年调查数据显示,全国物业服务满意度行业均值为72.8分,较2025年小幅下降0.1分,延续回落态势。当前物业行业正处于深度调整期,房地产市场从增量开发转向存量运营,物业服务从”附属产品”升级为”独立赛道”,但行业整体尚未完成这一转型的能力储备。
一方面,人力成本持续攀升、物业费调价机制僵化,企业利润空间持续压缩,被迫缩减服务投入、精简人员配置,服务品质难以保障;另一方面,头部企业与中小企业的能力分化持续加剧,资源加速向头部集中,大量中小物业企业陷入”投入不足—品质下滑—收费率下降—投入进一步压缩”的恶性循环,行业整体服务能力的修复基础仍不牢固。
图:近六年物业服务满意度变化情况
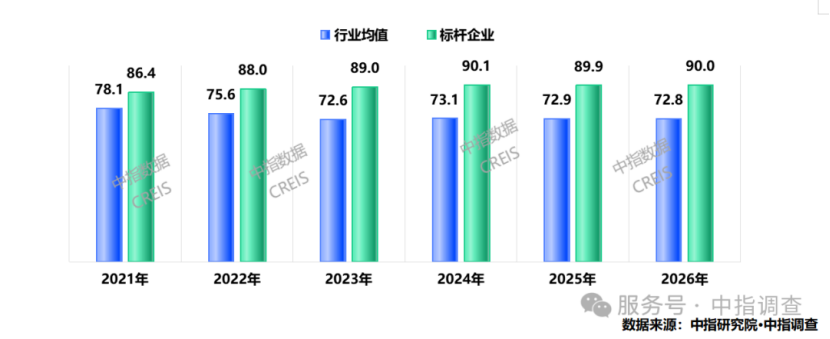
与此同时,标杆企业(TOP10企业)物业服务满意度持续保持高位运行态势,2026年标杆企业满意度均值达到90.0分,较2025年微增0.1分,连续多年保持90分左右的行业高位,领先行业均值17.2分,标杆企业在成本刚性上涨与品质刚性要求的双重挤压下,通过智能客服应答、工单自动化调度等数字化手段实现运营提效,同时依托社区养老、家政便民、资产托管等增值服务拓宽盈利空间,在行业整体毛利承压的环境下实现了服务品质与经营效益的动态平衡,持续夯实品牌护城河,引领行业高质量发展方向。
业主全生命周期:不同居住周期业主满意度分化明显
2026年不同居住周期的业主满意度呈现明显分化,稳定期业主满意度稳中微升,磨合期业主满意度首次出现下滑,老业主满意度降幅有所收窄。
图:不同业主类型物业服务满意度年度变化情况

磨合期(收房1年内):满意度从2025年的66.1分降至2026年的65.7分,较上年下滑0.4分。满意度下滑的核心原因在于,2026年新房集中交付量增加,新物业团队组建仓促,人员流动性大,业务熟练度不足、服务疏漏频发,业主差评持续增加;同时房屋交付初期工程质量问题集中显现,物业整改效率与业主诉求存在差距,进一步拉低了满意度。
稳定期(收房1-2年):满意度从2025年的72.0分升至2026年的72.3分,较上年提升0.3分。满意度提升的核心原因在于,成熟小区运维体系已成型,日常服务流程实现标准化运作,业主居住习惯趋于稳定,服务供给与业主需求的匹配度持续优化,推动业主体验稳步小幅提升。
老业主(收房超2年):满意度从2025年的75.7分降至2026年的75.5分,较上年下滑0.2分,降幅收窄。满意度下滑的核心原因在于,物业资源向新交付楼盘倾斜,老旧小区设施老化,维修排期拉长、公共设施更新改造进度滞后;长期居住业主对物业服务标准预期持续提高,基础保洁、绿化、秩序管理等常态化服务难以满足日益增长的居住需求,叠加物业费未调整、增值服务供给不足,共同造成满意度小幅回落。
层级市场格局:一线稳、新一线强、二线追赶
2026年全国各级城市物业服务满意度呈现清晰的层级分化格局,一线城市整体保持高位稳定,新一线城市表现强劲领跑全国,二线城市整体处于追赶提升阶段,不同能级城市间的物业服务水平仍存在较为显著的差距。
一线城市:物业服务满意度均值分布于73.7—74.3分区间,标杆企业物业服务满意度均值介于87.4—89.1分,整体保持高位稳定。一线城市凭借完善的政策监管体系、成熟的物业服务市场、领先的智慧化建设水平,行业合规化与服务标准化程度全国领先,各城市间差距较小,发展均衡。
新一线城市:物业服务满意度均值分布于72.5—75.6分区间,标杆企业物业服务满意度均值介于87.5—90.2分,整体表现强劲。新一线城市凭借快速发展的城市经济、持续完善的城市配套、积极的行业政策引导,物业服务质量提升态势显著,多个城市满意度接近或超越一线城市,成为行业高质量发展的重点区域,但城市间分化较为明显。
图:2026年中国新一线城市物业服务满意度调查结果
二线城市:物业服务满意度均值分布于70.6—72.9分区间,标杆企业物业服务满意度均值介于86.9—89.6分,整体处于追赶提升阶段。二线城市物业服务市场仍处于服务标准化建设的关键时期,头部企业标准化服务体系的落地效果逐步显现,但行业整体仍存在较大提升空间,城市间发展不均衡现象较为明显。

【相关文章推荐】
-

北京市“十五五”时期住房发展规划落地,物业被写进核心任务
北京市住房和城乡建设委员会印发《北京市“十五五”时期住房发展规划》(京建发〔2026〕525号,以下简称《规划》)。政策提出了13项主要指标和24项重点任务,并以独立条款形式对物业服务作出系统部署,并将“智慧物业”单列写入推进智慧住区建设的条款
넶8 2026-11-11 -

广州公积金新政落地!可提取公积金缴物业费,物业收缴迎来新变量
11月10日,广州住房公积金管理中心正式发布公积金提取优化通知,在购房、租房提取基础上,新增物业费、装修、老旧住房自主更新三大提取场景,同时放宽购房提取条件、上调租房提取额度、提高购租房提取频次。
넶28 2026-11-10 -

12月1日起,上海物业双评价新规落地,物业和项目经理都要被打分!
上海市房屋管理局印发《上海市住宅物业服务企业综合评价管理办法(试行)》与《上海市住宅物业服务项目负责人执业能力评价管理办法(试行)》,两项新规自2026年12月1日正式实施。
넶20 2026-11-09 -

-

2026年10月中国物业服务企业新增合约面积TOP50榜单发布
华润万象生活强势拿下第1名,新增合约面积1309万㎡;绿城物业位列第2,新增406万㎡;上海永升物业第3,新增324万㎡,这也是本月仅有的三家新增合约面积突破300万㎡的企业
넶51 2026-11-06 -

住建局发文催缴物业费,公职人员欠费将报送纪委,物业欠费治理再出硬手段
最近贵州荔波住建局一份催缴物业费的通知,在物业行业和业主圈子里持续发酵,也再次把物业费拖欠这个老生常谈,却始终难解的治理难题摆到台面上。
넶26 2026-11-05


