
现在国家力求各行业使用统一的会计制度、会计科目,所以物业公司会计科目基本和其他企业一样,没有什么太大的差别;报税方面,除了税种税率不同外,其他也是差不多。
房租费、物业管理费、水电费都属于管理费用(或营业费用)的核算范围。
(1)如果是单位行政管理部门发生的房租费、物业管理费、水电费等,全部计入“管理费用”科目。
(2)如果是单位销售营业部门发生的房租费、物业管理费、水电费等,全部计入“营业费用”科目。
一般单位,缴纳的办公用房物业费,计入
借:管理费用-物业管理费
贷:现金/银行存款
如果提前预存的物业费的话,则分录如下:
借:待摊费用-物业费
贷:现金/银行存款
每月分摊时:
借:管理费用-物业费
贷:待摊费用-物业费
每月分摊的金额为你实际所预交的总金额/所预交的月份
企业为管理人员报销其住房的物业管理费,计入
借:福利费——报销员工物业费
贷:现金/银行存款
物业公司收取的物业管理费,计入
主营业务收入——物业管理费
实际操作中管理费用中可另设个子目。如,水电物管费。店面里的,水电房租,物业管理费建议计入:借:营业费用:水电费/房租费/,物业管理费;-----按二级明细设置;贷:银行存款/库存现金
这里在强调下物业管理费用包括的内容
答:《物业服务收费管理办法》规定:物业管理费用的构成包括物业服务成本、法定税费和物业管理企业的利润,具体包括:(1)服务人员(管理人员、保安人员、保洁员、维修人员和绿化人员)的工资、社会保险和按规定提取的福利费等;(2)物业共用部位、公共实施的日常运行、维护费用;(3)区域内清洁卫生费用;(4)绿化养护费用;(5)小区秩序维护费用;(6)办公费用;(7)共用部位、共用设施设备及公众责任保险费用;(8)物业企业固定资产折旧;(9)法定税费和物业企业的利润;(10)物业服务合同约定的其它费用。
物业共用部位、共用设施设备的维修费用,应当通过专项维修资金予以列支,不得计入物业服务支出或者物业服务成本。

2026年7月,物业行业迎来政策集中释放、市场格局加速重构的关键窗口期。从中央顶层文件出台、地方资金监管细则落地,到上海物博会集中展示数字化成果、头部企业赛道布局调整,一系列信号清晰指明:物业服务正式摆脱地产配套标签,转型为基层治理核心载体,行业粗放扩张时代宣告终结。

头部企业纷纷启动战略重塑,通过更名转型、优化项目、升级服务、挖掘增值收入等多重举措,主动适应新市场环境,一系列经营动作,也为行业下半年发展指明方向。
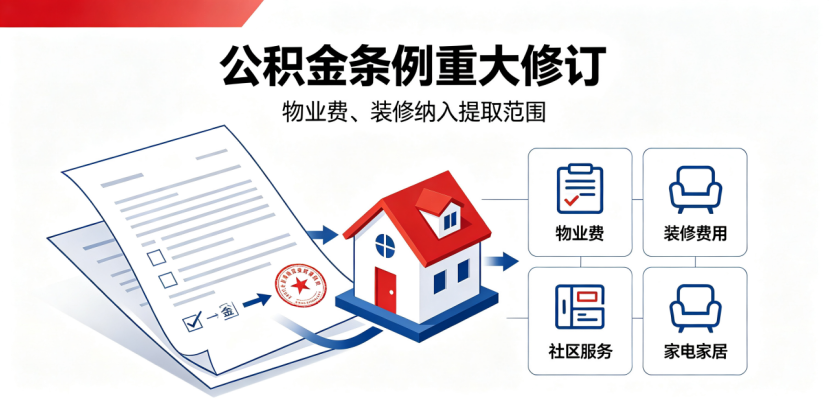
7月31日,国务院常务会议审议通过《国务院关于修改〈住房公积金管理条例〉的决定(草案)》,住房公积金提取场景迎来历史性扩容。提取情形由原有6种拓展至9种,新增装修自住住房、支付自住住房物业费两大民生场景,同时设置兜底条款支持其他合规住房消费。这项顶层政策调整,不仅惠及亿万缴存职工,也将深度影响存量时代的物业服务行业。
2026上半年物业市场呈现四大显著变化。第一,住宅市场全面进入存量化周期,老旧小区连片托管成为稳定增量来源。零散老旧小区运营成本高、单独经营难以盈利,连片整合、片区化托管成为主流模式,政企协同搭建长效运营机制,依托社区增值服务反哺基础物业服务,形成可持续经营闭环。
《克而瑞物管2026年上半年物业行业总结研究报告》显示,新房交付规模持续收缩,存量老旧、微型小区治理成为行业最大课题。以上海为标杆,全国超16座城市落地团购物业、连片治理、政企协同新模式,破解小区体量小、收费低、运营亏损、无人接管难题。

高铁枢纽不仅人流密集、流动性强,更面临巡检点位多、频次高、覆盖广、标准严等多重挑战,OK138太阳集团科技结合中铁一局厦门公司的实际运营情况,为其打造适配高铁业务场景的数字化品质运营方案:通过搭建标准库量化作业细则,按需动态调整春运、节假日等特殊时段的巡检需求,依托照片墙留存巡检实景,杜绝作弊、敷衍巡检;借助任务日历直观了解已完成、未完成、超时、问题工单等状态,并智能督办超时工单,搭配品质运营报表落地精细化运营管理需求,全方位筑牢高铁物业品质防线!


